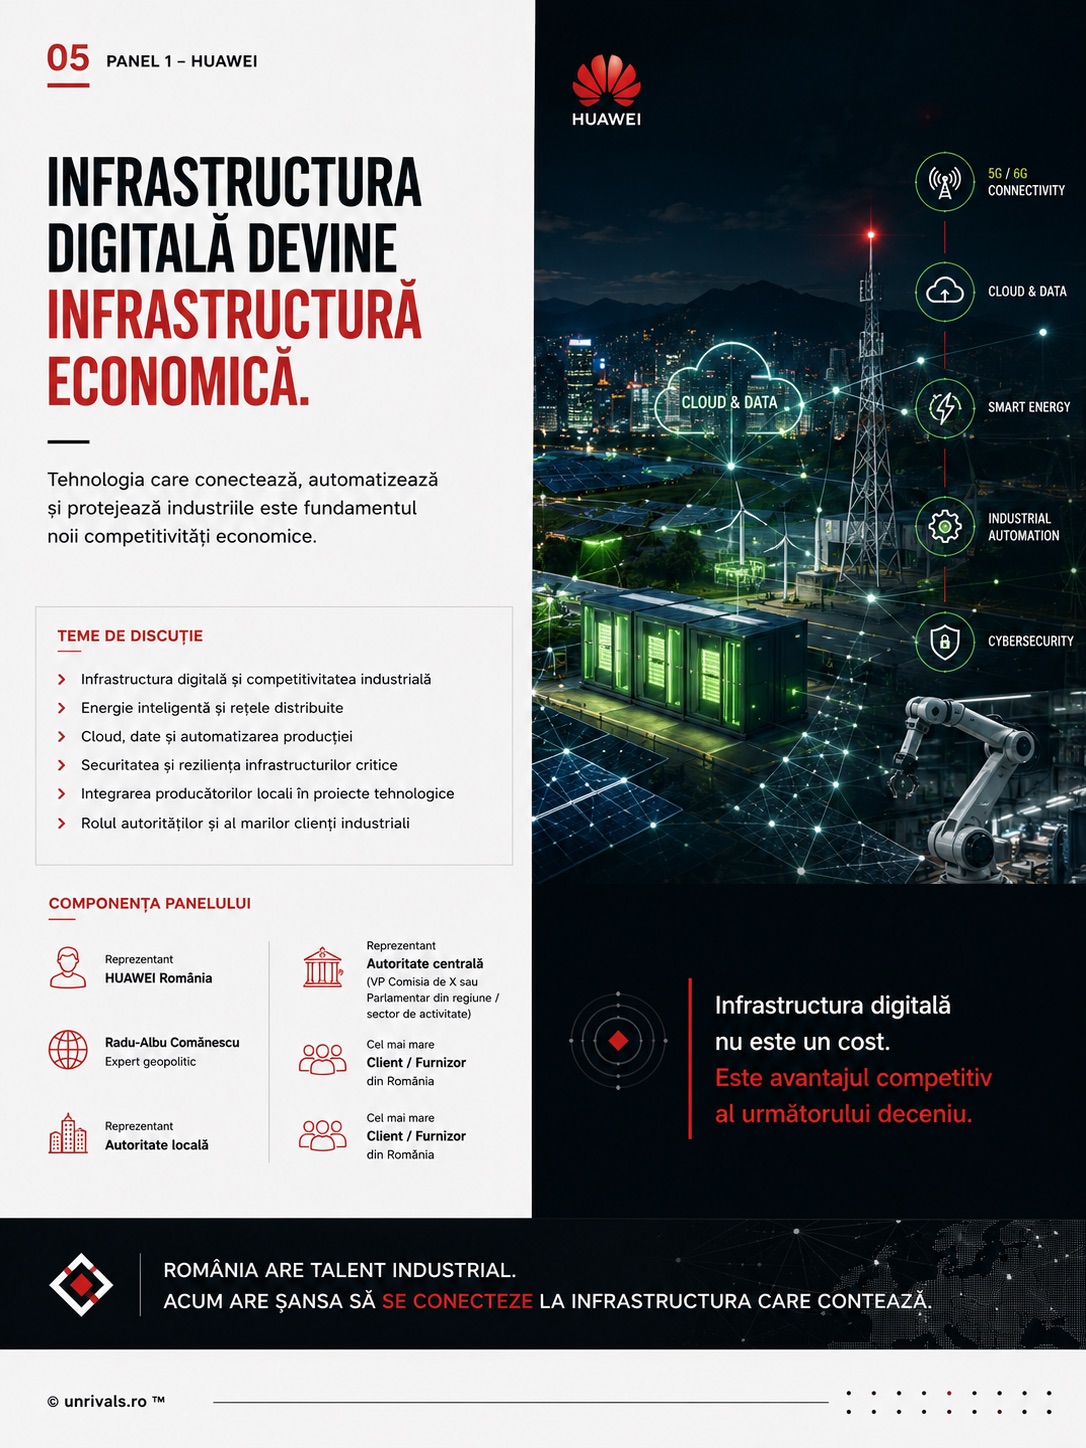
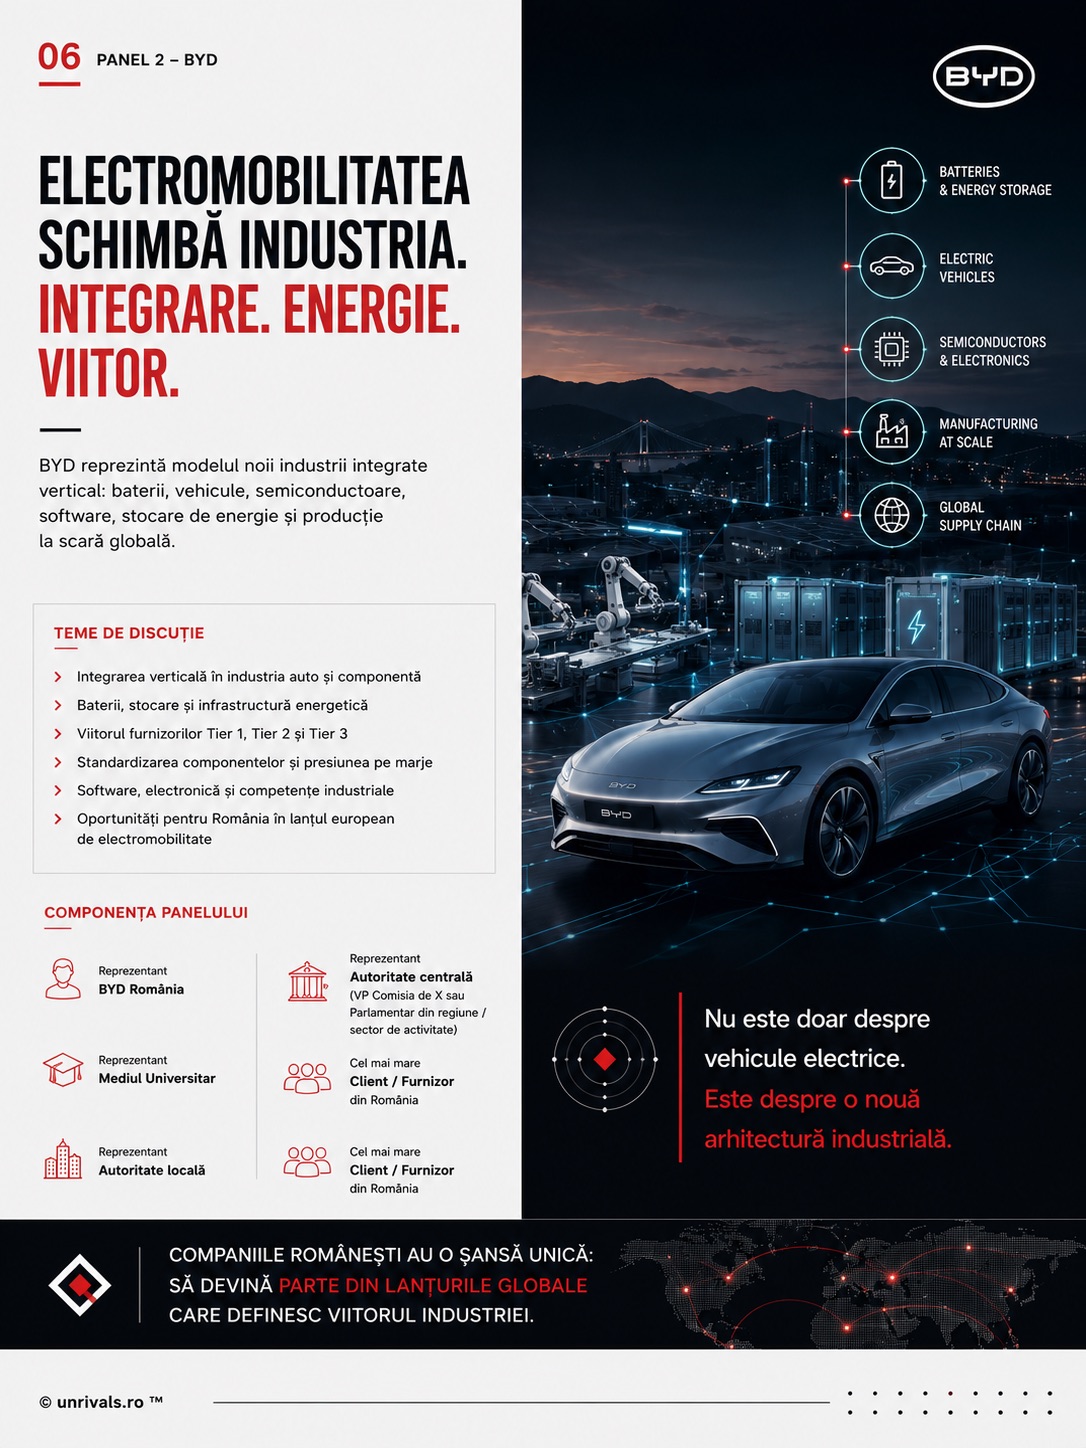
Huawei și BYD sunt două companii chineze care controlează simultan mai multe straturi ale aceleiași economii. Huawei construiește infrastructura digitală, de la rețele și cloud până la energie inteligentă și automatizare industrială. BYD construiește infrastructura industrială a electrificării, de la celula de baterie până la vehiculul complet. Luate împreună, ele arată cum funcționează astăzi un ecosistem economic integrat.
Pe scurt. În următorii ani, competitivitatea producătorilor români nu va mai depinde exclusiv de costul forței de muncă sau de prețul energiei. Va depinde de poziția pe care o ocupă în ecosistemele industriale construite în jurul infrastructurii digitale, al energiei și al producției integrate.
Un furnizor care vinde doar capacitate rămâne înlocuibil, iar un furnizor care deține o problemă a clientului devine partener de sistem.
Lumea se reorganizează, iar în jurul nostru se conturează o arhitectură economică în care tehnologia, infrastructura digitală, energia, producția și accesul la piețe funcționează ca un singur sistem interconectat. Acum două decenii, avantajul competitiv se construia aproape exclusiv pe costuri și pe capacitate de producție.
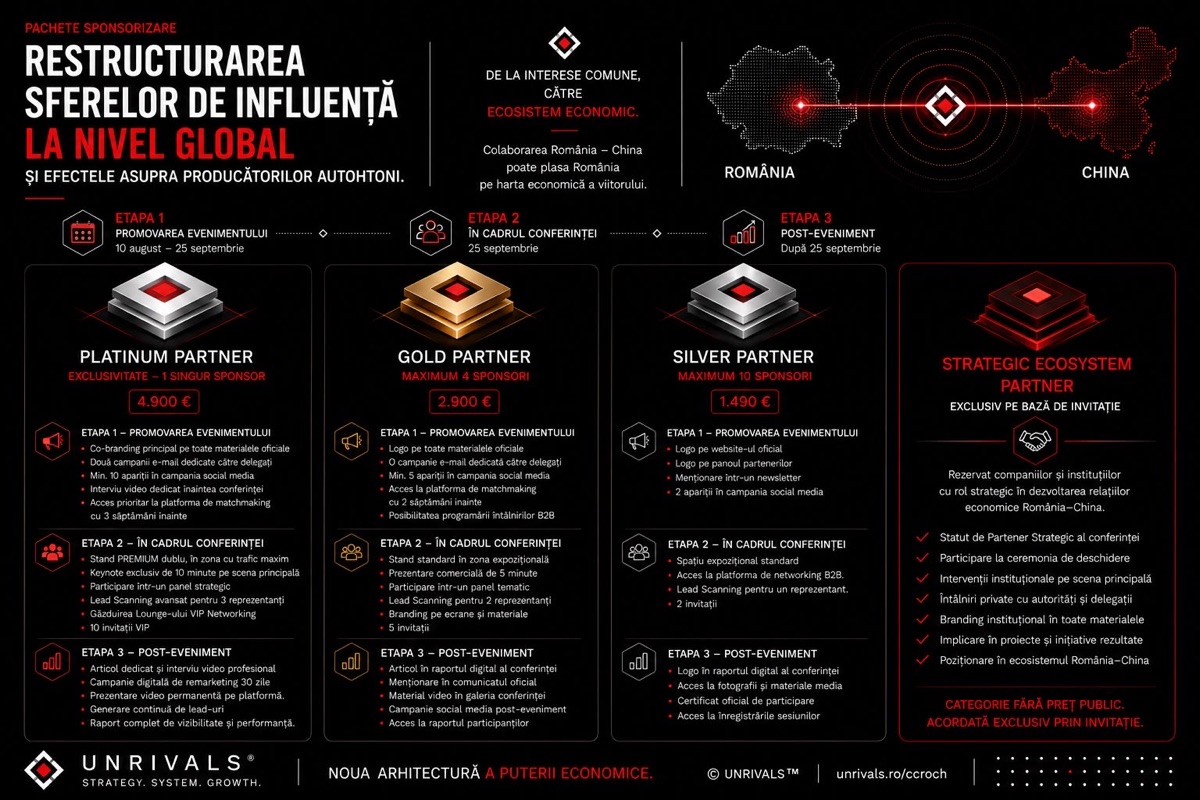
Astăzi, diferența dintre economiile care generează valoare și cele care rămân simple piețe de consum o face poziția ocupată în noile ecosisteme globale. Aceasta este ideea centrală a conferinței „Restructurarea sferelor de influență la nivel global și efectele asupra producătorilor autohtoni”, organizată de Camera de Comerț și Industrie România–China, Filiala Cluj, pe o poziționare strategică construită împreună cu UNRIVALS.
Articolul pornește de la analiza pregătită pentru conferință și o duce mai departe, până la deciziile pe care le poate lua o companie românească de producție în următorul trimestru. Folosim pentru asta metoda pe care o aplicăm în propriile analize de poziționare, cu exemple din companii românești pe care le-am analizat public.
Ce au în comun Huawei și BYD?
Huawei și BYD au în comun controlul simultan asupra mai multor straturi ale aceluiași sistem economic. Fiecare strat îl consolidează pe celălalt, iar avantajul care rezultă este greu de copiat, fiindcă un concurent ar trebui să reconstruiască întregul lanț deodată. Acest lucru le deosebește de multinaționalele clasice, care excelează de obicei pe o singură verigă.
Huawei este coloana vertebrală a infrastructurii digitale. Conectivitatea, cloud-ul, inteligența artificială, energia inteligentă și automatizarea industrială formează la Huawei o singură infrastructură, pe care funcționează apoi alte industrii. Potrivit raportului anual Huawei pentru 2024, compania a avut venituri de 862,1 miliarde de yuani, cu 22,4% mai mult decât în anul precedent.
Din aceleași venituri, Huawei a reinvestit în cercetare și dezvoltare 179,7 miliarde de yuani, adică 20,8% din total. La 31 decembrie 2024, aproximativ 113.000 de oameni, circa 54,1% dintre angajați, lucrau în cercetare, conform raportului anual Huawei pe 2024. O companie care pune o cincime din venit înapoi în cercetare construiește standarde, iar standardele decid pe ce infrastructură lucrează ceilalți.
BYD definește un alt nivel al aceleiași arhitecturi. Dincolo de imaginea publică a vehiculelor electrice, compania a construit un ecosistem în jurul bateriilor, al stocării energiei, al electronicii de putere și al producției integrate. Automobilul electric este doar expresia vizibilă a unui sistem industrial mult mai adânc, în care energia, software-ul, materialele și fabricația funcționează împreună.
Rezultatul se vede în piață. BYD a vândut 4,6 milioane de vehicule în 2025, dintre care 2,26 milioane complet electrice, în timp ce Tesla a livrat 1,64 milioane. Pentru prima dată pe un an calendaristic, BYD a devenit, înaintea Tesla, cel mai mare vânzător de vehicule electrice din lume, potrivit CNBC, în ianuarie 2026.
Punctul cel mai interesant apare acolo unde cele două ecosisteme se ating. În august 2024, Reuters anunța că SUV-ul Bao 8 din gama Fangchengbao va fi primul model BYD care folosește sistemul de conducere asistată Qiankun, dezvoltat de Huawei. Infrastructura digitală a unuia intră direct în produsul industrial al celuilalt.
Din momentul acela, granița dintre „companie de tehnologie” și „companie auto” devine greu de trasat.
Aceasta este convergența pe care analiza pregătită pentru conferința de la Cluj o pune în centru, cu Huawei pe stratul digital și BYD pe stratul industrial și energetic. Pentru un producător român, lecția care contează este logica după care fiecare strat îl hrănește pe următorul, mai mult decât dimensiunea celor două companii.
Ce sunt cele șase straturi ale noii puteri economice?
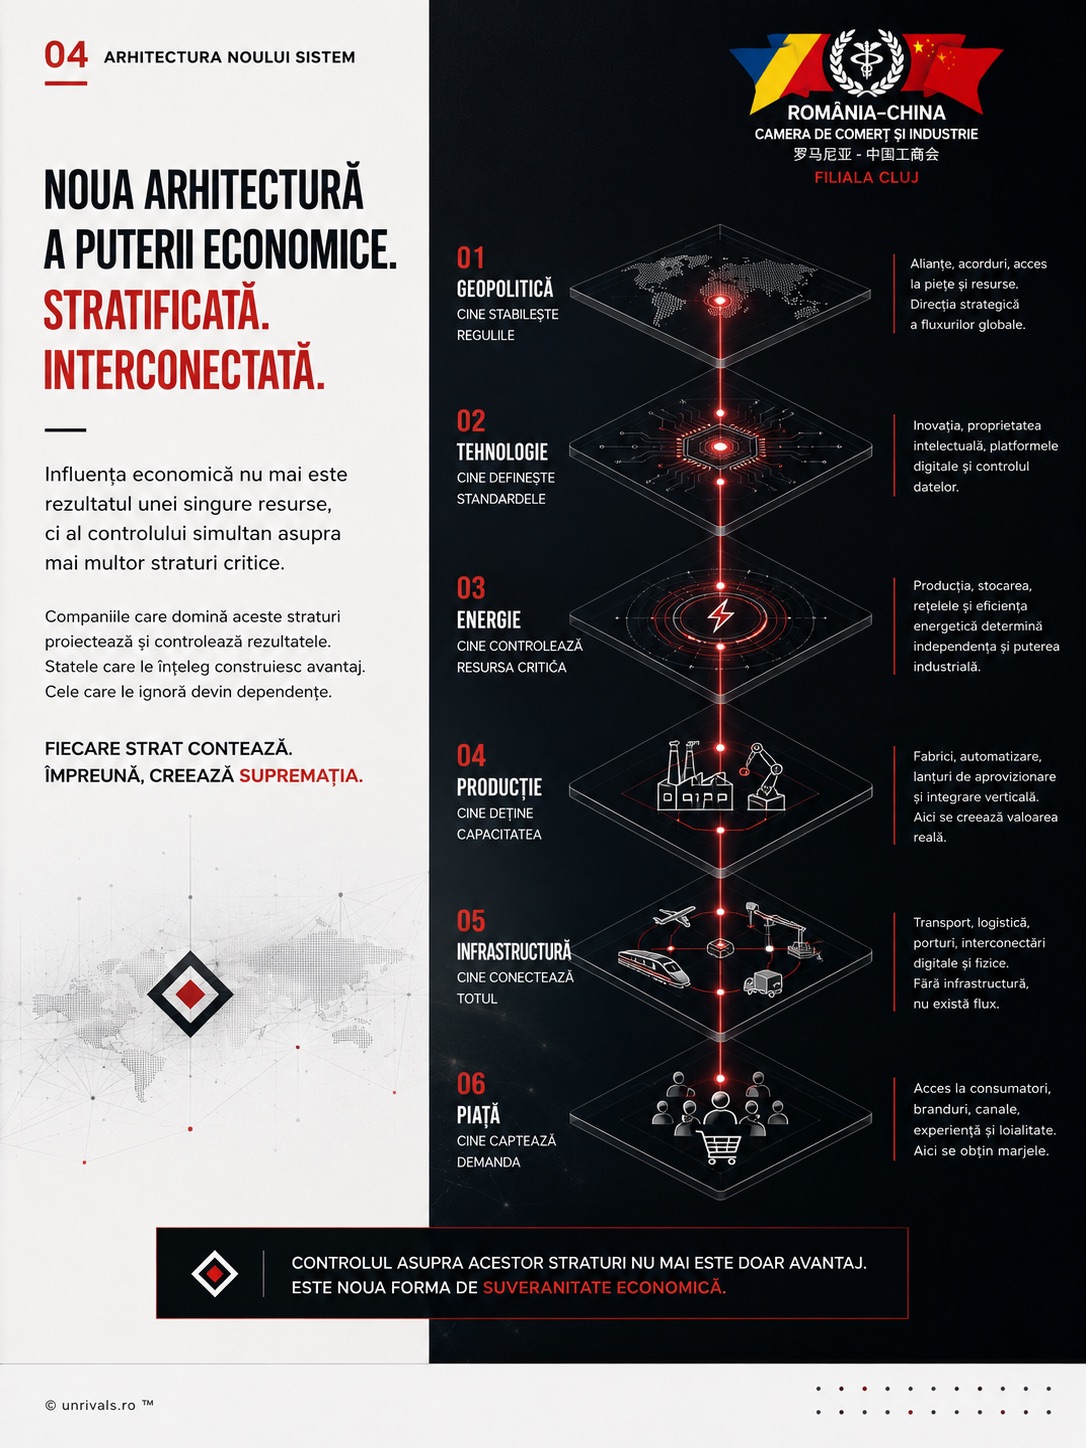
Cele șase straturi ale noii puteri economice sunt geopolitica, tehnologia, energia, producția, infrastructura și piața. Analiza pregătită pentru conferință pornește de la observația că puterea economică aparține astăzi actorilor care controlează simultan mai multe dintre ele. Fiecare strat îl consolidează pe celălalt, iar împreună produc un avantaj pe care un concurent izolat nu îl poate replica.
Geopolitica stabilește alianțele, regulile comerciale și direcția marilor fluxuri economice. Exemplul cel mai apropiat de noi este decizia Uniunii Europene de a impune taxe compensatorii definitive pe vehiculele electrice importate din China, prin Regulamentul de punere în aplicare (UE) 2024/2754, adoptat în octombrie 2024.
Taxa stabilită prin același regulament din 2024 este de 17,0% pentru grupul BYD, 18,8% pentru Geely, 35,3% pentru SAIC și 7,8% pentru Tesla, pe o perioadă de cinci ani. O decizie luată la Bruxelles schimbă astfel, peste noapte, prețul la care un produs ajunge în fața cumpărătorului european.
Tehnologia definește standardele digitale, platformele de date și infrastructura informațională pe care funcționează economia modernă, iar aici joacă Huawei. Energia este stratul fără de care nici digitalizarea, nici industria nu funcționează sustenabil. Pentru România, energia este probabil stratul cel mai sensibil dintre toate.
„Avem o energie electrică scumpă ce ne face necompetitivi”, spunea în noiembrie 2025 Mihai Bordeanu, președintele ACAROM, într-un interviu pentru Ziarul Financiar. El a precizat și diferența concretă, „la Dacia la Mioveni plătim cu 60% mai mult decât Renault în Spania”.
Producția este locul în care cunoașterea și tehnologia se transformă în valoare economică, iar aici harta Europei se mișcă sub ochii noștri. BYD a început producția de probă la fabrica din Szeged, în Ungaria, la începutul lui 2026, prima sa fabrică de autoturisme din Europa.
Un vehicul asamblat în Uniune nu mai este un import din China, deci stratul de producție răspunde direct stratului geopolitic.
Infrastructura conectează fluxurile fizice și digitale, de la rețelele de date până la porturi și stațiile de încărcare, și permite funcționarea întregului sistem. Piața este stratul în care se formează cererea și în care rămâne, în final, valoarea creată de toate celelalte.
Piața unică europeană are 440 de milioane de consumatori și 23 de milioane de companii și reprezintă circa 17% din PIB-ul global, potrivit raportului Draghi despre competitivitatea europeană, publicat de Comisia Europeană în septembrie 2024. Este una dintre cele mai mari piețe din lume, iar România se află în interiorul ei.
Același raport, semnat de Mario Draghi, fost președinte al Băncii Centrale Europene, descrie strategia Chinei fără ocolișuri.
„China urmărește autarhia tehnologică și integrarea verticală a lanțurilor de aprovizionare, de la extracția materiilor prime la procesare și de la producție la transport”, scrie Draghi în partea A a raportului din 2024, în traducerea noastră. Descrierea se potrivește aproape perfect cu ecosistemul BYD.
Fiecare strat, luat separat, explică doar o parte a economiei actuale. Împreună, straturile arată de ce competiția se mută de la nivelul companiilor la nivelul ecosistemelor capabile să integreze toate cele șase dimensiuni. Tabelul de mai jos așază cele două companii pe aceeași grilă și adaugă întrebarea pe care fiecare strat o pune unui producător român.
| Stratul | Ce controlează Huawei | Ce controlează BYD | Întrebarea pentru un producător român |
|---|---|---|---|
| Geopolitică | acces la piețe prin parteneriate și standarde | fabrica din Szeged, în interiorul Uniunii | În ce bloc comercial îmi vând produsul și ce reguli se pot schimba mâine? |
| Tehnologie | rețele, cloud, inteligență artificială, sistemul Qiankun | electronica de putere și software-ul vehiculului | Ce standard tehnic trebuie să respect ca să intru în lanț? |
| Energie | energie inteligentă și stocare | baterii și stocare staționară | Cât din marja mea depinde de prețul energiei? |
| Producție | automatizare industrială | producție integrată vertical | Ce fac eu și un furnizor din altă țară nu poate face la fel? |
| Infrastructură | conectivitate și centre de date | infrastructură de încărcare | Pe ce sistem al clientului se sprijină produsul meu? |
| Piață | operatori, companii, instituții publice | cumpărători de vehicule pe mai multe continente | Ce problemă a clientului dețin, dincolo de specificație? |
Ultima coloană este cea care contează pentru cititorul acestui articol. Un producător care poate răspunde la toate șase întrebările știe deja unde se află în lanț, iar unul care se oprește la prima întrebare concurează, de regulă, doar pe prețul din ofertă.
De ce contează Huawei și BYD pentru producătorii români?
Huawei și BYD contează pentru producătorii români fiindcă industria românească este deja adânc integrată în lanțuri de valoare pe care nu le controlează. Industria auto singură are o pondere de peste 13% din PIB și circa o treime din exporturile României, iar în 2024 țara a produs aproximativ 560.000 de autoturisme, potrivit Ziarului Financiar, în noiembrie 2025.
Cifra de producție din 2024 este un maxim istoric și, potrivit aceleiași surse din 2025, a urcat România pe locul șase în clasamentul european al producătorilor de autoturisme.
Cele două fabrici care produc aceste mașini, de la Mioveni și de la Craiova, aparțin însă unor grupuri străine, deci deciziile de platformă, de tehnologie și de achiziție se iau în afara țării.
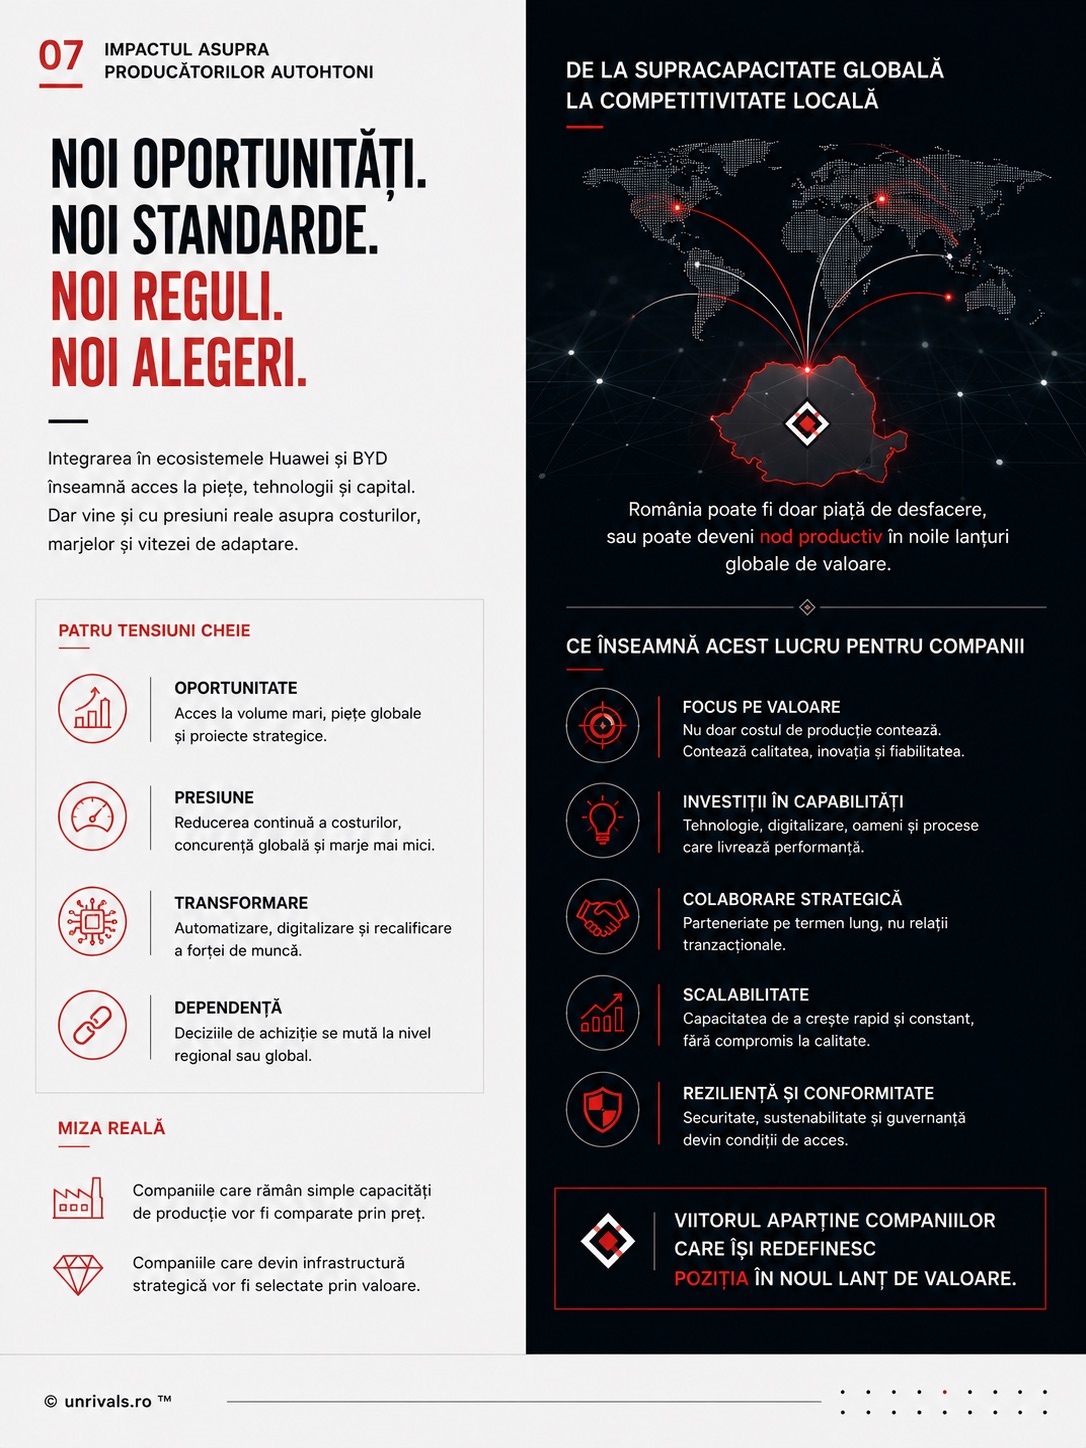
Pentru furnizorii români din aceste lanțuri, consecința este directă. Ei concurează adesea pe cost, pe termen de livrare și pe capacitate, adică exact pe criteriile pe care un furnizor din altă țară le poate egala oricând. Companiile care rămân aici sunt expuse permanent presiunii pe marjă și relocării producției către piețe mai ieftine.
Am descris mecanismul acesta pe larg în analiza despre războiul prețurilor ca problemă de percepție. Pe scurt, un cumpărător compară pe preț doar atunci când nu are alt criteriu de comparație, iar criteriul lipsă este aproape întotdeauna poziția pe care furnizorul nu și-a formulat-o.
Am verificat și cum vede piața românească cele două nume, cu o măsurătoare proprie. În septembrie 2026, pe volumele de căutare Google Ads extrase cu DataForSEO, „byd romania” avea circa 22.200 de căutări pe lună în România, iar combinația „huawei byd” avea aproximativ 10. Cifrele sunt ale noastre, măsurate pentru acest articol.
Diferența spune ceva important despre felul în care o piață percepe o companie. Oamenii caută produsul, adică mașina pe care o pot cumpăra, și aproape deloc sistemul care o face posibilă. La fel se întâmplă cu un producător român, al cărui client vede piesa livrată, în timp ce valoarea sistemică rămâne invizibilă atâta vreme cât nimeni nu o numește.
Ce înseamnă să treci de la furnizor de cost la partener de sistem?
A trece de la furnizor de cost la partener de sistem înseamnă să schimbi unitatea de valoare pe care o vinzi. Furnizorul de cost vinde o piesă, o oră de mașină sau o tonă de material. Partenerul de sistem vinde un rezultat pe care clientul nu își permite să îl piardă și este ales pentru riscul pe care îl preia.
Motivul pentru care această mutare contează pornește de la cumpărător. Într-un ecosistem integrat, cumpărătorul industrial caută parteneri care își asumă o parte din sistem, fiindcă fiecare verigă slabă îi poate opri linia. Un furnizor de capacitate îi rezolvă o comandă, iar un partener de sistem îi rezolvă o grijă.
Aici intervine logica Golden Circle, pe care o aplicăm în orice analiză de poziționare. Majoritatea producătorilor își descriu compania pornind de la ce fac, adică debitare, sudură, injecție de mase plastice, asamblare. Partenerul de sistem pornește de la motivul pentru care există produsul lui în operațiunea clientului, adică de la ce protejează.
Exemplul cel mai limpede vine dintr-o analiză de poziționare pe care am publicat-o pentru Cablero Steel Group, producător de cabluri de oțel și dispozitive de ridicare din Iași. Pe prima pagină a site-ului, compania promitea transport gratuit, consultanță gratuită și livrare rapidă. Sunt promisiuni de magazin, care o așezau în aceeași categorie cu magazinele care îi revând marfa.
Dovezile reale existau, doar că stăteau îngropate, așa cum arată analiza de poziționare Cablero. Referințele de furnizor pentru Renault, UAMT și Dedeman, certificările și capacitatea de a produce un metru liniar de cablu la fiecare 1,6 secunde erau publicate, însă niciuna nu apărea pe prima pagină.
Poziția pe care am propus-o a fost „Nu vindem cablul. Vindem ce nu are voie să cedeze.”
Fraza aceasta mută unitatea de valoare de la produs la continuitatea unei operațiuni în care o cedare poate opri producția sau poate produce un incident. Cablul rămâne același, însă cumpărătorul începe să compare furnizorii după riscul pe care îl elimină, iar acolo prețul pe metru contează mult mai puțin.
Al doilea exemplu vine din analiza pe care am publicat-o pentru Stelco Romania, companie de prelucrări metalice din județul Brașov, care lucrează pentru producători de utilaje. Site-ul descria debitarea laser, îndoirea, sudura, prelucrarea mecanică, pregătirea suprafeței și vopsirea în câmp electrostatic ca șase servicii separate, pe șase pagini separate.
Diagnoza noastră, în traducerea noastră din deckul scris în engleză, a fost că „fabrica livrează toată structura, iar brandul vinde șase procese”. Direcția propusă a fost „Șase procese. O singură responsabilitate.” Aceasta este, la scara unei companii din Brașov, exact mișcarea pe care o fac Huawei și BYD la scară globală, adică integrarea mai multor verigi sub o singură răspundere.
Niciuna dintre cele două mișcări nu cere o investiție nouă în fabrică. În ambele cazuri, avantajul exista deja în operațiune, iar ce lipsea era limbajul care să îl facă vizibil pentru cumpărător. Este unul dintre tiparele pe care le întâlnim cel mai des în analizele noastre, compania spune calitate, preț bun și livrare rapidă, adică definiția minimă a categoriei.
Pe ce strat al companiei se decide poziția în lanțul de valoare?
Poziția unei companii în lanțul de valoare se decide pe stratul de poziționare, iar celelalte straturi o execută. Metodologia UNRIVALS lucrează pe patru straturi, numerotate de jos în sus. L1 este performance marketingul, L2 este venitul și procesul comercial, L3 este orchestrarea și memoria, iar L4 este poziționarea și arhitectura de categorie.
Construim de jos în sus, fiindcă așa se maturizează o companie, și derivăm mesajul de sus în jos, de la poziționare spre ofertă și apoi spre reclamă.
L1 este performance marketingul, adică reclamele, târgurile, cataloagele și traficul, măsurate prin costul per lead și costul de achiziție. Mulți producători încearcă să rezolve aici o problemă de poziție, cu mai multe reclame și mai multe standuri la târguri. Rezultatul este mai multă vizibilitate pentru același mesaj de furnizor de cost.
L2 este stratul de venit și de proces comercial, adică ofertarea, pipeline-ul, omul care vorbește cu inginerul de achiziții și felul în care se scrie oferta. Un partener de sistem ofertează altfel decât un furnizor de capacitate. El descrie responsabilitatea pe care o preia și riscul pe care îl scoate din operațiunea clientului, pe lângă prețul pe unitate.
L3 este stratul de orchestrare și memorie, unde stă AI Brainul, sistemul care ține metodologia, datele și istoricul companiei la un loc. Tot aici se vede o schimbare nouă.
Un cumpărător industrial întreabă tot mai des un motor AI cine produce un anumit lucru în România. Compania care nu are pagini care răspund la întrebarea aceea nu există în răspuns.
Am văzut efectul acesta în analiza pentru Stelco, unde aceeași întrebare pusă în două limbi a dat verdicte opuse. În engleză, compania apărea prima, iar în română nu apărea deloc. Pentru un producător care vinde în lanțuri europene, stratul acesta decide dacă intră sau nu pe lista scurtă înaintea oricărei discuții comerciale.
L4 este stratul de poziționare și arhitectură de categorie, unde se decide ce problemă a clientului deține compania și în ce categorie vrea să fie comparată. Huawei și BYD lucrează de sus în jos, pornind de la categoria pe care o construiesc. Majoritatea producătorilor români lucrează de jos în sus și rareori ajung la ultimul strat.
Tocmai acolo se decide însă poziția lor în lanț.
Am explicat pe larg cum se leagă cele patru straturi în articolul despre arhitectura de marketing a unei companii. Pentru subiectul de aici, concluzia este simplă. O companie care vrea să devină partener de sistem lucrează întâi pe L4, apoi pe L2 și abia la final pe L1, care amplifică o decizie deja luată.
Ce spune metodologia UNRIVALS despre ecosistemele industriale?
Metodologia noastră spune că o companie ajunge parte dintr-un ecosistem prin poziție, mai mult decât prin capacitate. Principiile ei sunt adunate în Codex Rosca, doctrina pe care o folosim în orice analiză, iar patru dintre pilonii acestui Codex se aplică direct pe lecția Huawei și BYD.
Proprietatea cognitivă. Enunțul pilonului spune că scopul final este să deții spațiul mental al categoriei, astfel încât, atunci când apare nevoia, piața vine automat la tine, fără să mai concurezi pe reclame și pe preț. La scara lui, BYD aplică exact acest principiu, fiindcă vinde întâi o categorie întreagă, electrificarea de la baterie până la vehicul, și abia apoi modele.
Pentru un producător român, întrebarea echivalentă sună așa. Când un inginer de achiziții dintr-un grup auto sau dintr-un producător de utilaje are o problemă de un anumit tip, la ce companie românească se gândește primul? Dacă răspunsul nu este numele tău, proprietatea cognitivă a categoriei aparține altcuiva, iar tu intri în discuție doar prin licitație.
Infrastructura înainte de marketing. Enunțul spune că un client are rareori o problemă de marketing și mult mai des o lipsă de infrastructură, adică de sisteme, canale, poziționare și fundație de brand, iar marketingul făcut pe o bază proastă arde bani. Huawei este, literal, o companie de infrastructură, iar toată povestea ei confirmă ordinea aceasta.
Aplicat pe un producător român, pilonul înseamnă că standardele internaționale, certificările vizibile, paginile care răspund la întrebările cumpărătorului și o poziție formulată clar vin înaintea următorului târg. Un stand scump la un târg german, construit pe mesajul „calitate și prețuri competitive”, cumpără atenție pentru un mesaj pe care îl poate semna orice concurent.
Brandul ca fundație de creștere. Enunțul spune că, pe o fundație corectă, orice ban investit rămâne memorie activă, iar pe o reclamă efemeră nu rămâne nimic, deci fundația se construiește întâi. Fundația de creștere a unui producător B2B este atributul central după care vrea să fie comparat, spus la fel în fiecare ofertă, catalog și discuție.
Fiecare ofertă trimisă pe același atribut adaugă ceva în memoria cumpărătorului, iar fiecare ofertă trimisă pe un mesaj generic se pierde odată cu licitația. Am arătat cum funcționează acest mecanism la companiile industriale în articolul despre brandingul B2B și decizia cumpărătorului industrial.
Eficientizarea prin strategie. Enunțul spune că bugetul de marketing este pentru dezvoltare, adică pentru strategie și arhitectură, iar optimizarea la nesfârșit a aceluiași canal duce la același plafon. Strategia corectă scade costul real al achiziției unui client, pe când ajustarea reclamei doar îl mută câteva procente.
Pentru un furnizor de cost, echivalentul optimizării este reducerea de preț. Fiecare discount câștigă o comandă și coboară plafonul pentru următoarea. Mutarea spre partener de sistem este investiția de dezvoltare, iar ordinea în care se face este descrisă în ghidul nostru despre strategia de marketing pentru companii între 3 și 30 de milioane de euro.
Cum a construit Camera de Comerț România–China o poziție în locul unui simplu eveniment?
Camera de Comerț și Industrie România–China, Filiala Cluj, a construit o poziție pornind de la un context, înainte de a comunica evenimentul. Procesul de poziționare strategică realizat împreună cu UNRIVALS a pornit de la o idee simplă, aceea că o organizație trebuie întâi să construiască un cadru care îi dă relevanță și continuitate, și abia apoi să anunțe o conferință.
De aceea, broșura evenimentului urmează un fir logic în locul unei prezentări tradiționale. Ea pornește de la restructurarea sferelor de influență la nivel global, explică noua arhitectură a puterii economice, introduce Huawei și BYD ca studii de caz și ajunge, în final, la implicațiile concrete pentru producătorii români și pentru parteneriatele economice durabile.
Stratul cel mai vizibil al poziționării este codul cultural comun. Cucuteni în România și Yangshao în China sunt două culturi neolitice care, la mii de kilometri distanță, au pictat vase aproape identice. Vasul Cucuteni deschide materialul pentru publicul român, iar vasul Yangshao îl închide pentru publicul chinez, astfel încât fiecare decident vede că i se vorbește pe limba lui.
Promisiunea rescrisă a Camerei a devenit „construim încredere economică între două piețe printr-un cod cultural comun”. Tot parcursul, de la diagnoză la broșură, este descris în studiul de caz despre Camera de Comerț România–China, pe care l-am publicat ca dovadă a metodei.
Persoana de legătură a Camerei pentru acest proiect este dr. ing. István Szőke, vicepreședintele Filialei Cluj, trecut ca atare în broșura conferinței. Direcția pe care am construit-o împreună cu Camera pleacă de la o idee simplă, aceea că România își construiește competitivitatea prin parteneriate, prin dezvoltarea infrastructurii, prin creșterea nivelului tehnologic al industriei și prin integrarea producătorilor români în ecosisteme capabile să genereze valoare pe termen lung.
Rezultatele pe care și le propune evenimentul sunt dialogul direct, proiectele-pilot, întâlnirile B2B și colaborările dintre universități și industrie.
Ce poate face un producător român în următoarele 90 de zile?
Un producător român poate începe mutarea spre partener de sistem fără buget nou, cu patru mișcări care se sprijină pe ce are deja. Le folosim în aceeași ordine în analizele noastre de poziționare, fiindcă fiecare mișcare pregătește terenul pentru următoarea.
Prima mișcare elimină formulările de paritate. „Calitate, prețuri competitive, livrare rapidă” descrie categoria întreagă, iar un cumpărător care citește aceeași frază pe cinci site-uri o ignoră pe toate cinci. Testul este simplu, fiindcă o frază pe care un concurent o poate publica mâine fără să mintă nu este poziție.
A doua mișcare reduce ponderea canalelor în care ești comparat doar pe preț, cum sunt licitațiile deschise și platformele de tip catalog, acolo unde nu ai încă un argument care să mute comparația. Nu le abandonezi peste noapte, doar încetezi să le tratezi ca sursă principală de creștere.
A treia mișcare ridică dovada la rang de mesaj principal. Certificările, clienții de referință pe care îi poți numi public, capacitățile măsurabile și anii de funcționare fără incidente există deja în majoritatea companiilor de producție. Ele stau de obicei într-o pagină secundară, unde nu le vede nimeni în momentul deciziei.
A patra mișcare creează paginile care răspund la întrebările cumpărătorului dinaintea cererii de ofertă, ca motoarele AI și cumpărătorul uman să aibă ce cita. Apoi se aplică o regulă din metoda noastră, un produs, un canal, nouăzeci de zile, iar la final se măsoară rotația, prețul mediu realizat și cererile venite pe nume.
Dacă vrei să vezi pe ce strat se blochează poziția companiei tale și cum arată comparația cu primii trei concurenți, cere un audit.
Întrebări frecvente
De ce sunt Huawei și BYD relevante pentru o companie românească de producție?
Sunt relevante fiindcă arată cum arată astăzi un ecosistem economic integrat, în care tehnologia, energia, producția și piața se consolidează reciproc. O companie românească nu va replica aceste modele, însă poate înțelege logica lor și își poate defini rolul într-un lanț de valoare care se rescrie acum, în loc să rămână furnizor de capacitate.
Ce este un lanț global de valoare?
Un lanț global de valoare este traseul prin care un produs trece de la materia primă la cumpărătorul final, prin companii din mai multe țări. Fiecare verigă adaugă valoare, însă marja rămâne în mare parte la cei care controlează tehnologia, standardele și relația cu piața. Poziția ta în lanț decide cât din valoarea creată rămâne la tine.
Poate o companie mijlocie să devină partener de sistem?
Da, iar exemplele din acest articol sunt companii românești de producție, cu mult sub scara Huawei sau BYD. Mutarea cere mai puțin o investiție în fabrică și mai mult o decizie de poziționare, urmată de dovezi vizibile și de o ofertă care descrie responsabilitatea preluată, pe lângă prețul pe unitate.
Ce înseamnă poziționarea pentru un producător B2B?
Poziționarea unui producător B2B stabilește criteriul după care vrea să fie comparat de cumpărător. Specificațiile, certificările și capacitățile rămân necesare, însă ele sunt dovezile. Poziționarea decide ce trebuie să demonstreze aceste dovezi, astfel încât fiecare capabilitate să întărească aceeași concluzie în mintea cumpărătorului.
Cât durează trecerea de la furnizor de cost la partener de sistem?
Primele efecte se pot măsura după un test de nouăzeci de zile pe un singur produs și un singur canal, prin prețul mediu realizat și prin cererile venite pe nume.
Trecerea completă durează mai mult, fiindcă memoria unei piețe se construiește prin repetiție. Metoda noastră arată de la început ordinul de mărime al mizei, calculat din cifre publice, fără să promită un rezultat anume.